1級建築士で宅建士、リーフの猪倉です。
最近、話題に出てくるのは「金利のある世界になってきた」ではないでしょうか。
コロナ禍の終焉をきっかけとして世界経済が復活し始め、今までの異次元と言える「超低金利時代」が終わりを告げ、国内でも各種金利が上昇を見せ始めています。
これから家づくりをお考えの方には欠かせない住宅ローン金利もこの数年で底を打ち、上昇に転じ始めています。
当然住宅金利が上がれば同じ借入金額でも毎月の返済額が増えてきます。
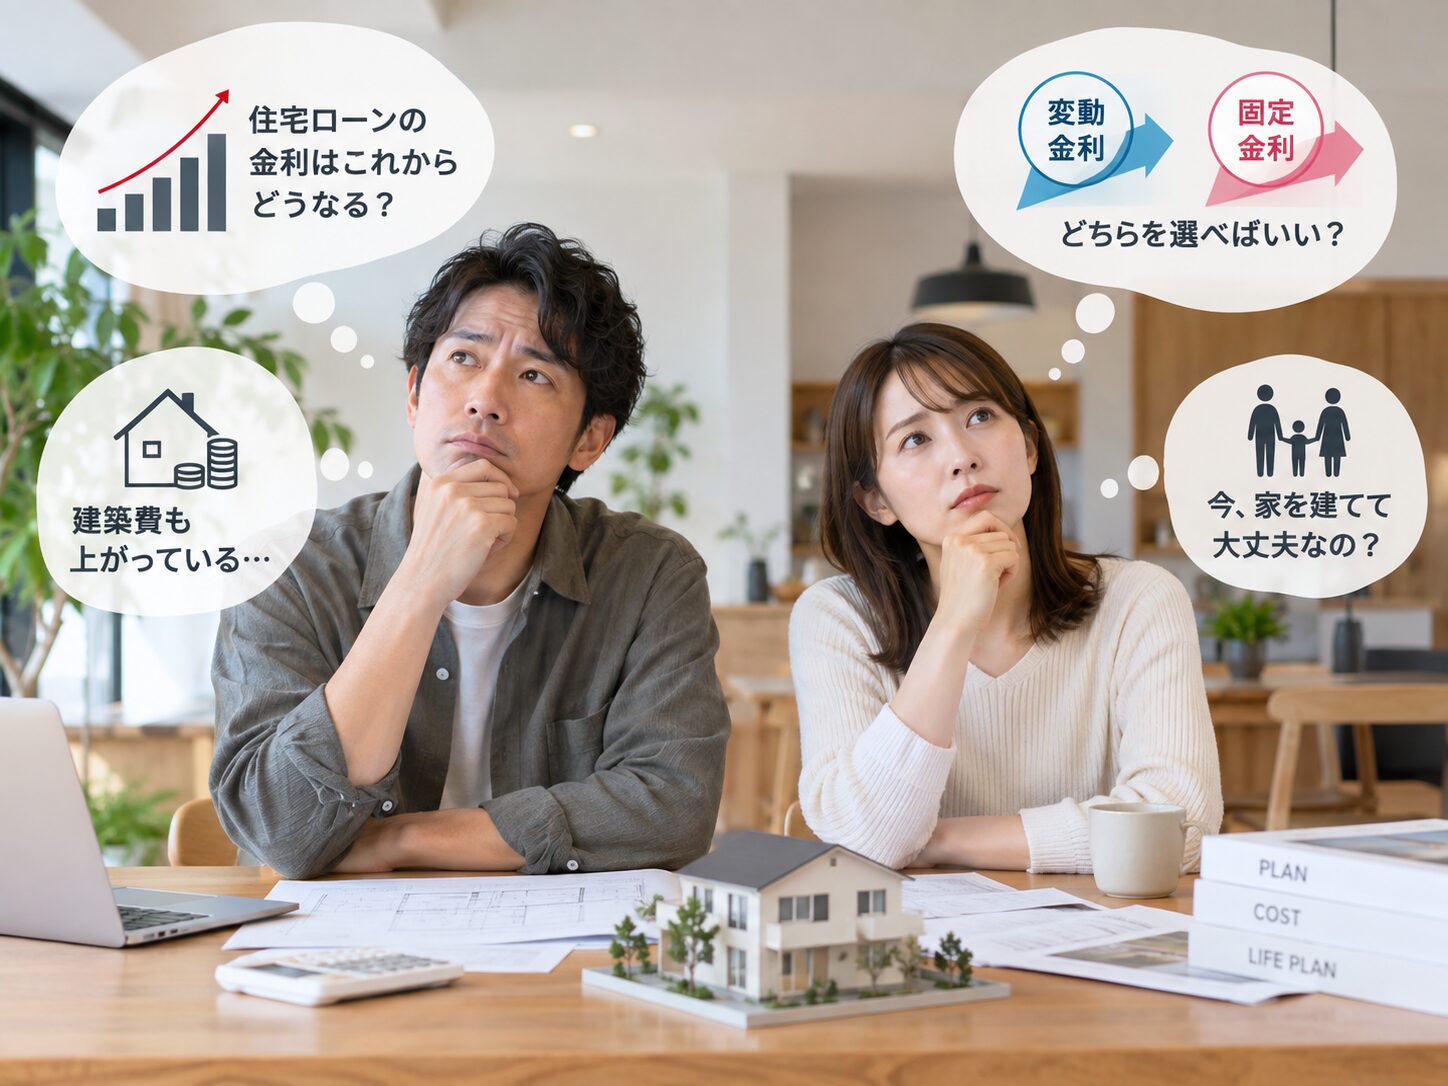
ただでさえ、建築コスト上昇の中で、住宅ローン金利の上昇で、これからの資金計画はどう考えたらよいのか、お悩みの方も多いのではないでしょうか。
今回のブログでは、そのあたりについて、過去の金利推移も検証しながら考えていきたいと思います。
高金利時代に、これから家を建てても大丈夫?
これから注文住宅を建てようと考えている方にとって、今もっとも気になることのひとつが「住宅ローンの金利」ではないでしょうか。
ここ十数年、日本では非常に低い金利が続いてきました。
そのため、
「住宅ローンは変動金利で借りるのが当たり前」
「できるだけ低い金利で借りた方が得」
という考え方が広く浸透してきたように思います。
しかし今、その常識が少しずつ変わり始めています。
住宅ローン金利が上昇し始めた一方で、建築資材や人件費などの上昇によって住宅そのものの価格も上がっています。
これから家を建てる方にとっては、
「金利も上がる。家の価格も上がる。それでも今、家を建てて大丈夫なのだろうか」
と不安になるのは当然だと思います。
だからこそ今、一度立ち止まって考えたいことがあります。
それは、
「いくら借りられるのか」ではなく、「どんな家に、どのようにお金を使うのか」
ということです。
住宅ローン金利は、20年前からどう変わった?
住宅金融支援機構が公表しているフラット35の過去の資料をもとに、2003年から2026年までの金利推移をひとつのグラフにまとめてみました。

長い期間で見ると、住宅ローンを取り巻く環境が大きく変化してきたことがよく分かります。
2000年代には比較的高かった金利が徐々に低下し、その後、日本は長い低金利時代に入りました。
特に2010年代には、住宅ローンを非常に低い金利で借りられる時期が続きました。
しかし、近年その流れが変わり始めています。
これから住宅ローンを組む人は、これまでのように、
「低金利がこれからもずっと続く」
という前提だけで資金計画を立てるのではなく、
「金利は変わるもの」
という本来の姿を前提に考える必要があると思います。
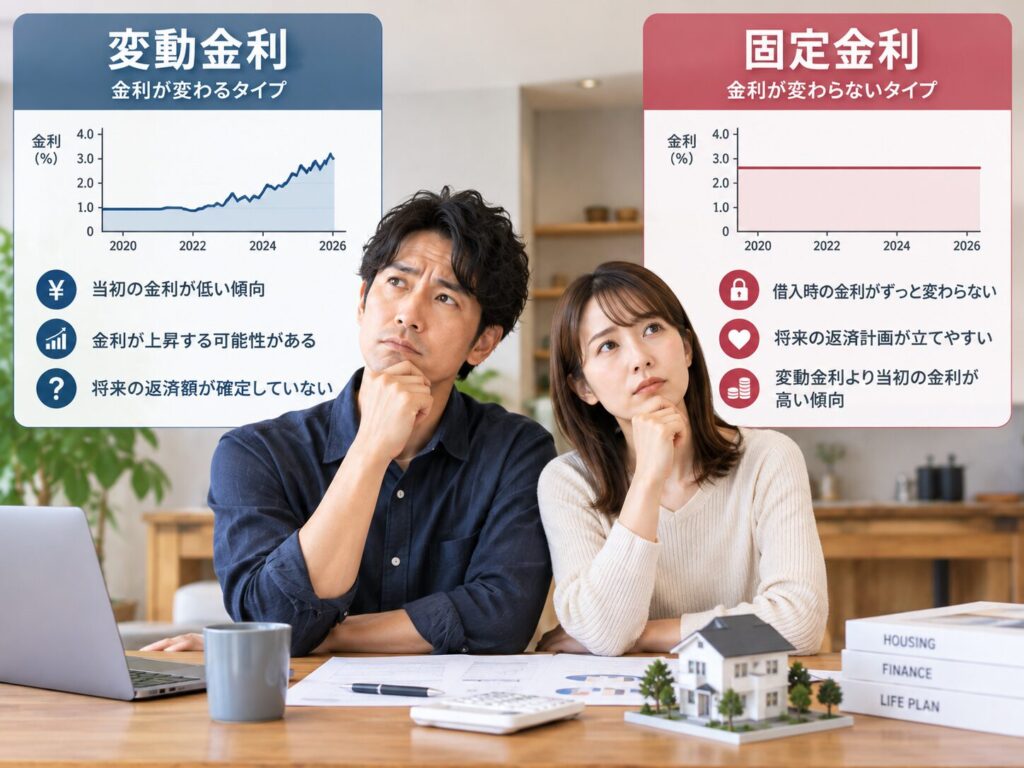
変動金利と固定金利、どちらを選べばいい?
そこで多くの方が悩むのが、
「変動金利にするか、固定金利にするか」
という問題です。
結論から言えば、どちらが正解というものではありません。
大切なのは、現在の金利の低さだけで判断するのではなく、自分たちの家計が将来どの程度の金利変動に耐えられるのかまで考えて選ぶことです。
変動金利を考える場合
変動金利の大きな魅力は、一般的に借入時点では固定金利より低い金利が設定されていることです。
借入額に余裕があり、手元資金も確保できている。
あるいは将来金利が上昇したとしても家計に余裕があり、必要なら繰上返済できる。
そういう家庭にとっては、変動金利は十分に選択肢になります。
ただし、忘れてはいけないのは、
将来の金利と返済額が確定していない
ということです。
ですから資金計画をするときには、「現在の金利なら毎月いくら返せる」という計算だけではなく、
もし金利が1%上がったら?
もし2%上がったら?
というところまでシミュレーションしておくことが大切です。
固定金利を考える場合
一方、全期間固定金利のメリットは、借入時点で将来の金利と返済計画を確定できることです。
変動金利より当初の金利が高くても、
「これから35年間、金利上昇を心配しなくてもいい」
という安心を得るためのコストと考えることもできます。
特にこれから教育費が増える家庭や、毎月の住宅費を確定させて家計を管理したい家庭にとっては、大きなメリットでしょう。
つまり、
変動金利=得、固定金利=損
という単純な話ではありません。
住宅ローンは「どちらが一番安いか」ではなく、
「どちらなら家族が安心して暮らし続けられるか」
という視点で考えることが大切だと思います。
金利が上がった今だからこそ、「家の寿命」を考えてみる
ここから少し、住宅ローンとは違う角度から家づくりを考えてみたいと思います。
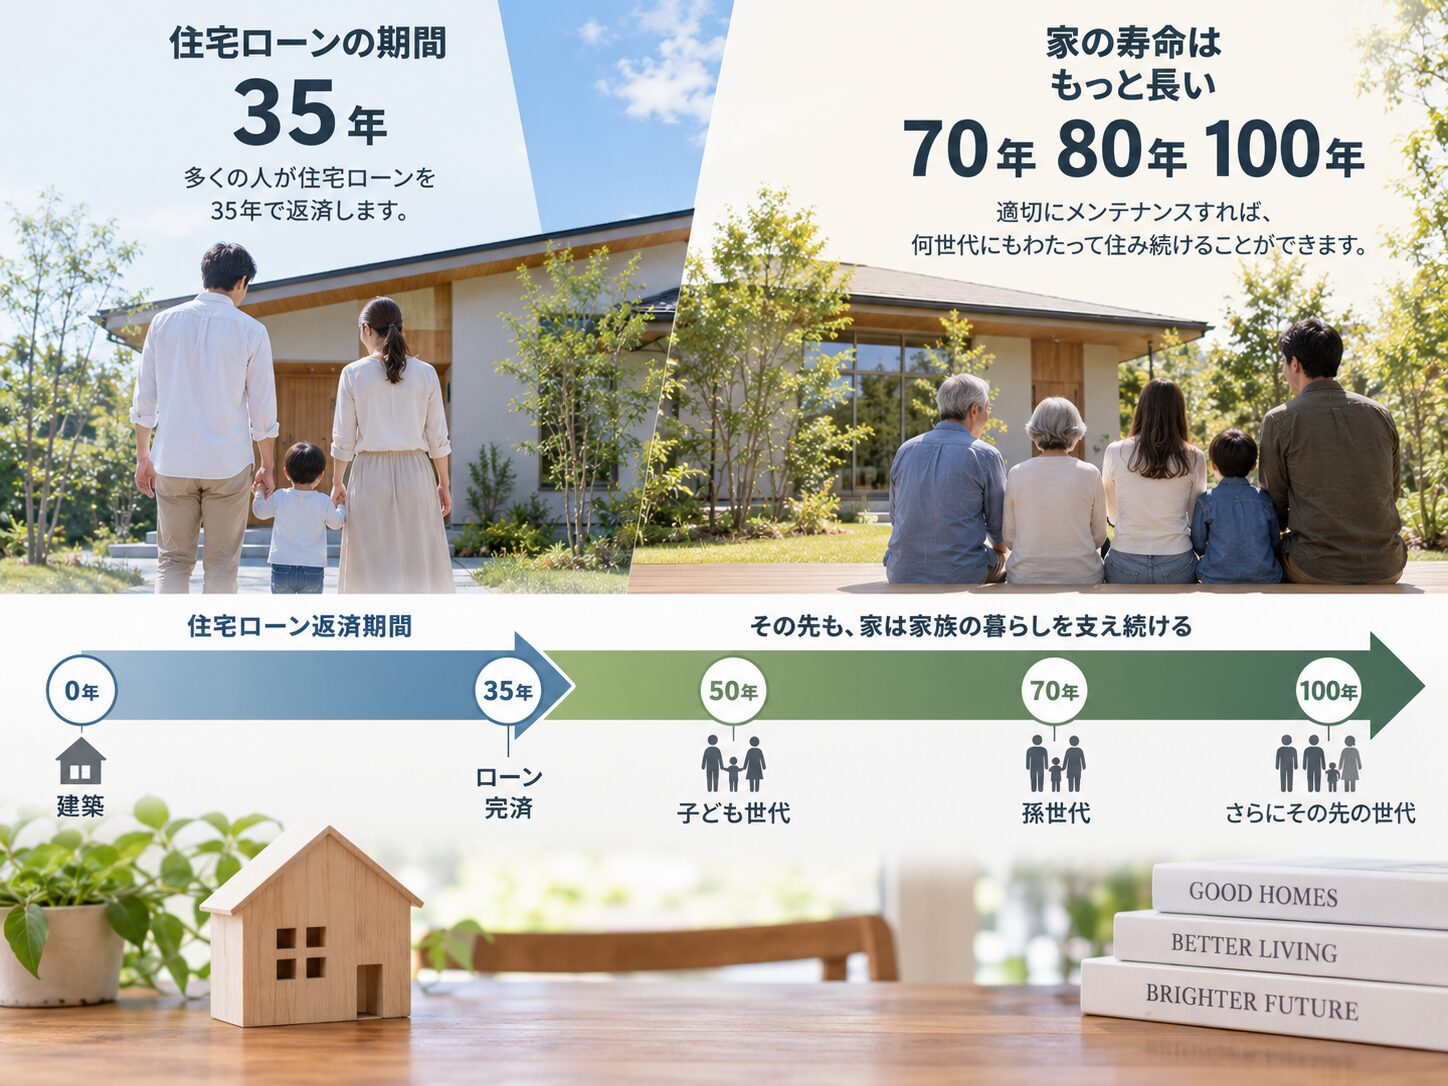
住宅ローンについて考えるとき、多くの方は「35年」という期間をひとつの基準にします。
35年ローンだから、35年間で住宅費を考える。
これは自然な考え方です。
でも、もしその家が35年で役割を終えるのではなく、
60年、70年、80年と住み続けることができたらどうでしょうか。
さらに、自分たち夫婦だけではなく、子どもやその次の世代まで住み継ぐことができたらどうでしょう。
住宅にかけるお金の意味が少し変わってきます。
「住宅ローン35年」ではなく、「住宅70年」で考えてみる
私たちリーフでは、これからの住宅を単に「高性能な家」としてではなく、
少なくとも2世代にわたって住み続けられる住宅
として考えていきたいと思っています。
そのためには、断熱性能や気密性能だけでは十分ではありません。
耐震性、構造躯体の耐久性、防水、結露対策、設備を交換しやすい設計、メンテナンス性、そして将来家族構成が変わったときに暮らし方を変えられる柔軟性。
そうしたものを総合的に考える必要があります。
住宅ローンは35年で返し終わったとしても、
住宅そのものの価値まで35年で終わらせる必要はありません。
例えば親世代が住宅ローンを完済したあと、子ども世代がその住宅を住み継ぐことができれば、次の世代は土地を購入して住宅を一から建てる必要がなくなるかもしれません。
そう考えると、住宅取得にかかる費用は、一世代だけで考えるのとは違って見えてきます。
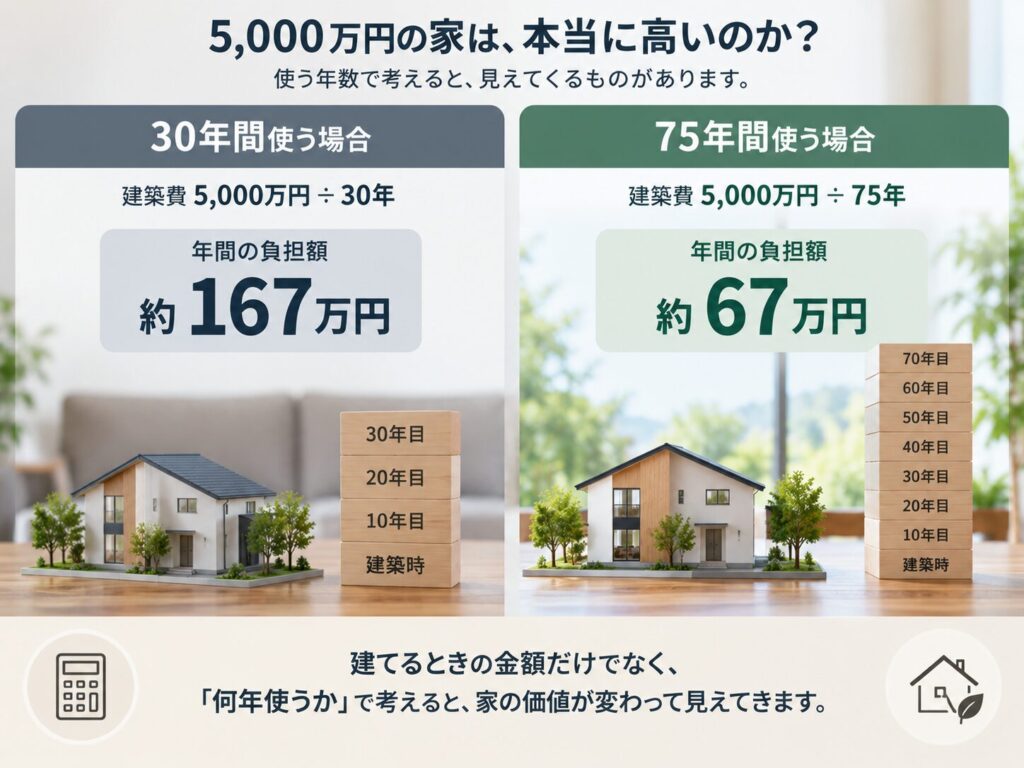
5,000万円の家は、本当に高いのか?
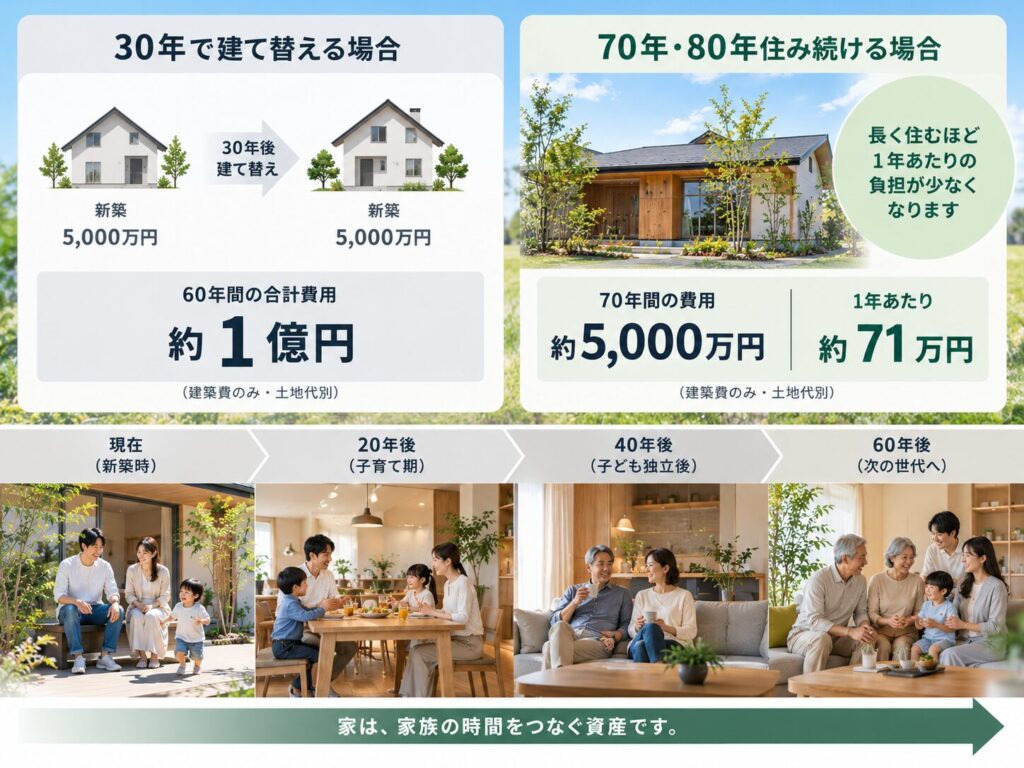
例えば、土地代を除いて住宅に5,000万円かかったとします。
仮に30年間使う住宅なら、単純計算すると、
5,000万円 ÷ 30年 ≒ 年間167万円
です。
一方、適切にメンテナンスしながら75年間使える住宅なら、
5,000万円 ÷ 75年 ≒ 年間67万円
になります。
もちろん、実際には修繕費や設備交換費、住宅ローン金利、税金などがありますから、この数字だけで住宅の経済性を判断することはできません。
ここでお伝えしたいのは、
住宅価格を「建てるときの金額」だけで比較しない
という考え方です。
建築費を安くすることと、生涯の住宅費を安くすることは必ずしも同じではありません。
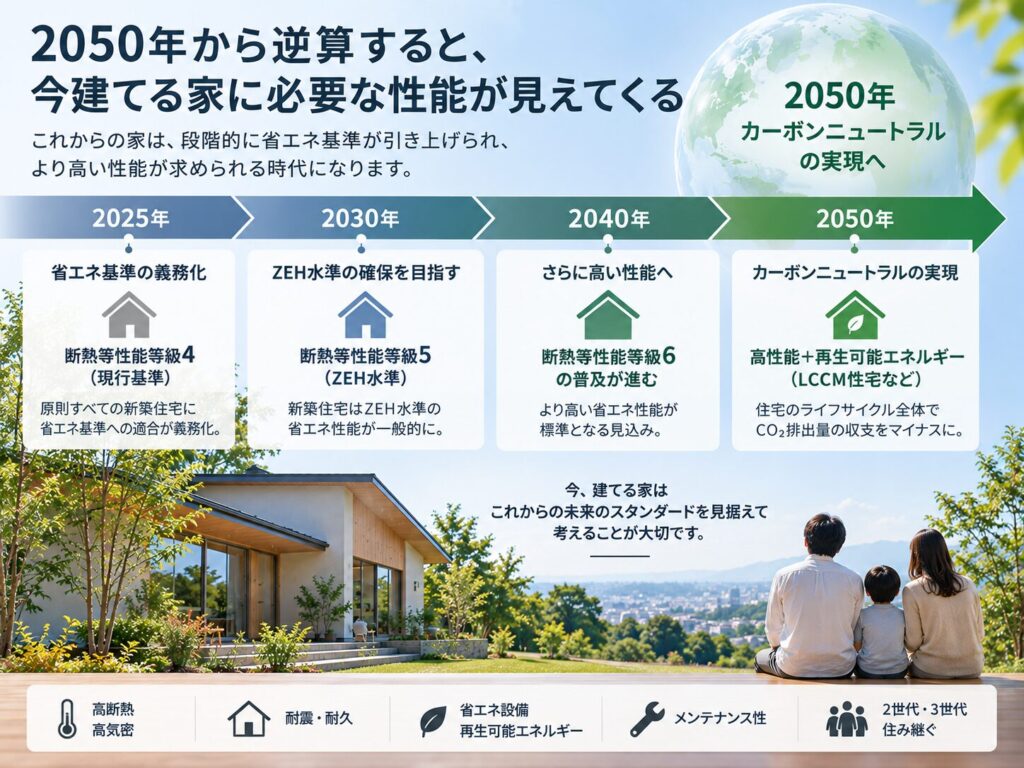
2050年から逆算すると、今建てる家に必要な性能が見えてくる
そして、これから家を建てる方にもうひとつ知っておいていただきたいのが、住宅の省エネルギー性能に対する基準が今後さらに変わっていくということです。
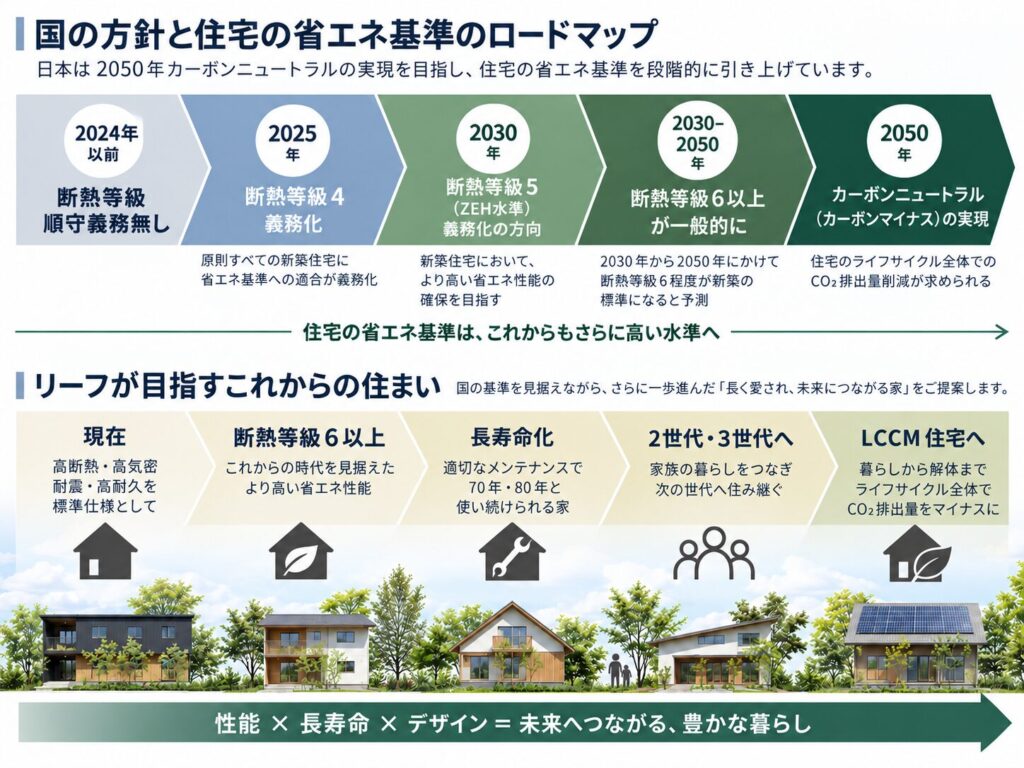
日本は2050年カーボンニュートラルの実現を目標に掲げています。
住宅についても、その方向に向かって基準が段階的に引き上げられています。
2025年4月から、原則すべての新築住宅に省エネ基準への適合が義務化されました。
現在求められている断熱性能は、概ね「断熱等性能等級4」にあたる水準です。
しかし、これはゴールではありません。
国は2030年度以降、新築される住宅についてZEH水準の省エネ性能を確保することを目指しており、現在の基準からさらに性能水準を引き上げる方向が示されています。
住宅の断熱性能でいえば、断熱等性能等級5以上がひとつの基準となっていきます。
では、その先はどうなるのでしょうか。
現時点で「2030年以降、断熱等級6が義務化される」と決まっているわけではありません。
しかし、すでに国の支援制度では、断熱等性能等級6以上を求めるGX志向型住宅が登場しています。
こうした流れを考えると、2030年から2050年へ向かう過程で、断熱等級6程度が新築注文住宅では一般的な性能水準になっていく可能性は十分にあると私たちは考えています。
だからこそ、
「現在の最低基準をクリアしているから大丈夫」
ではなく、これから家を建てるなら少し先の時代を見て住宅性能を決める必要があると思います。
2026年に建てた家は、2050年でもまだ築24年
2050年というと、ずっと先の未来のように感じるかもしれません。
でも、住宅の時間軸で考えてみるとそうではありません。
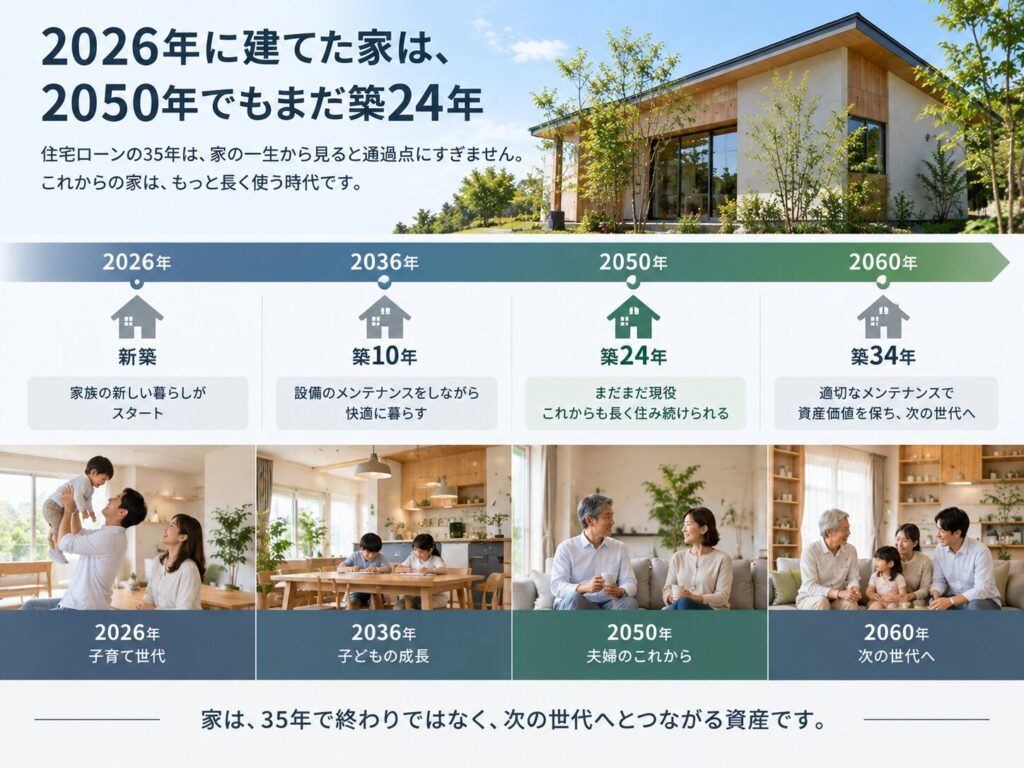
2026年に建てた住宅は、2050年でもまだ築24年です。
例えば35歳で家を建てた方なら、そのときまだ59歳。
住宅としても、本来まだまだ現役でなければならない年齢です。
さらに2世代、3世代と住み継ぐ住宅なら、その家は2070年、2080年にも使われている可能性があります。
そう考えると、
2026年の最低基準に合わせて家をつくるのか。
2050年から逆算して家をつくるのか。
これは、とても大きな違いだと思います。
ZEHのさらに先にある「LCCM住宅」
さらにその先にある考え方のひとつが、LCCM住宅です。
LCCMとは「Life Cycle Carbon Minus」の略です。
ZEHが主に住宅で暮らす際のエネルギー消費を減らし、創るエネルギーと組み合わせて年間の一次エネルギー消費量の収支をゼロに近づける考え方なのに対して、LCCM住宅はもっと長い時間軸で住宅を考えます。
住宅を建てるための材料をつくる。
材料を運ぶ。
家を建てる。
そこで何十年も暮らす。
メンテナンスや改修をする。
そして、いつか解体する。
そうした住宅のライフサイクル全体を通じたCO₂排出量まで考え、太陽光発電などによる削減効果を含めて収支をマイナスにすることを目指す住宅です。
そして、この考え方と非常に相性がいいのが住宅の長寿命化です。
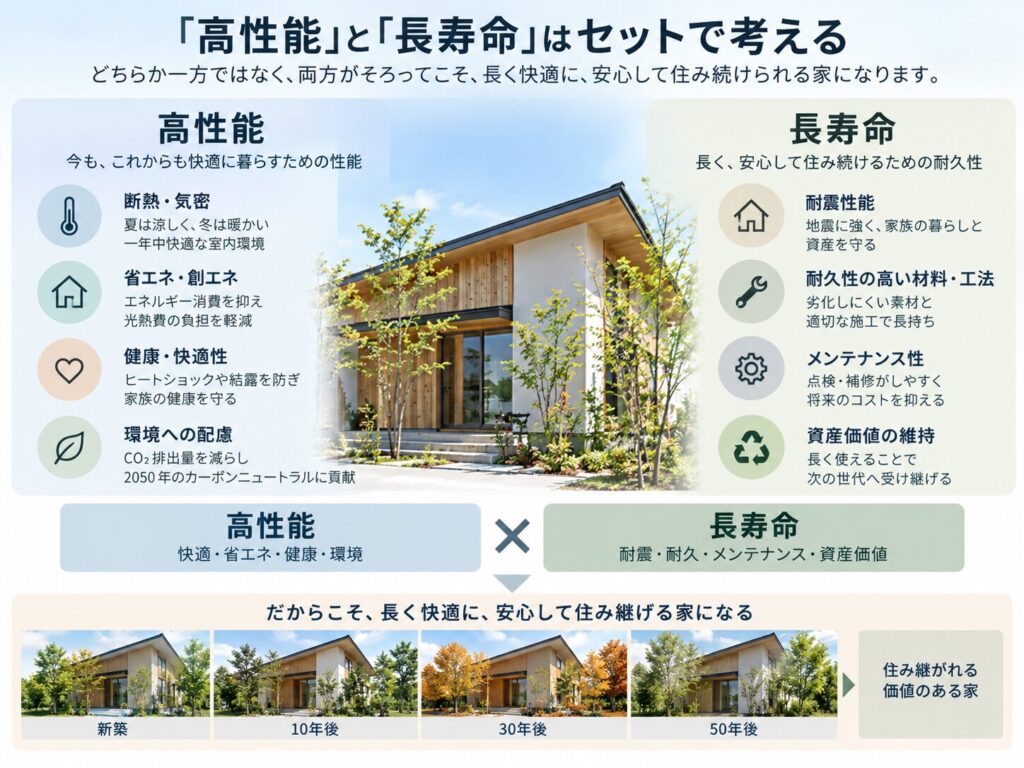
「高性能」と「長寿命」はセットで考える
断熱性能を高くする。
太陽光発電を設置する。
高効率な設備を使う。
もちろん、どれも重要です。
しかし、どれほど省エネルギー性能の高い住宅でも、短期間で壊して建て替えてしまえば、新しい住宅をつくるために、また多くの資材とエネルギーが必要になります。
だから、
「少ないエネルギーで暮らせる家」と、「できるだけ長く使い続けられる家」をセットで考える。
これが2050年に向けた住宅には必要だと私たちは考えています。
そして、これからの住宅会社にとって、
高断熱・高気密であること。
地震に強いこと。
高耐久であること。
適切にメンテナンスしながら、2世代、3世代と使えること。
これらは特別な付加価値ではなく、住宅として備えておくべき基本性能になっていくのではないでしょうか。
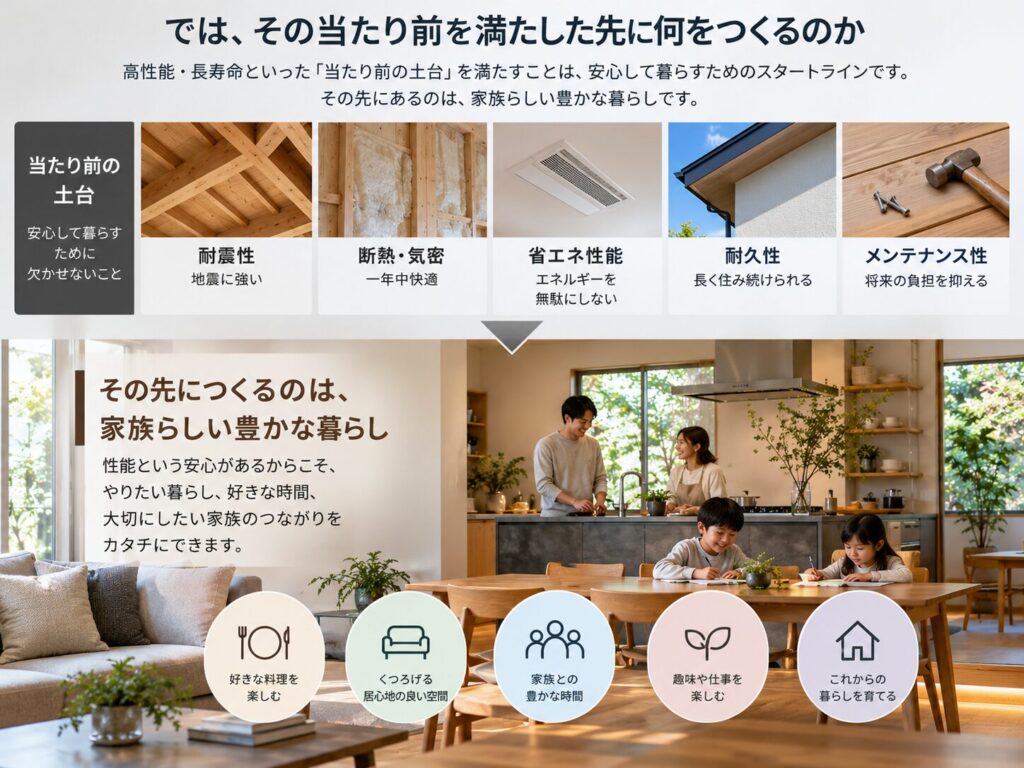
当たり前を満たした先は
ここが、私たちリーフがこれから特に大切にしたいところです。
高性能であること。
高耐久であること。
2世代、3世代にわたって使えること。
それらを当たり前に満たしたうえで、
「その家に何十年も住みたいと思えるか」
ということです。
住宅には、性能的な寿命だけでなく、
「愛着の寿命」
もあると私たちは考えています。
いくら70年間壊れない家をつくっても、30年後に住む人から、
「この家にはもう住みたくない」
と思われてしまえば、住宅は残りません。
だから私たちは、
「長く住める家」だけではなく、「長く住みたい家」をつくりたい。
そう考えています。
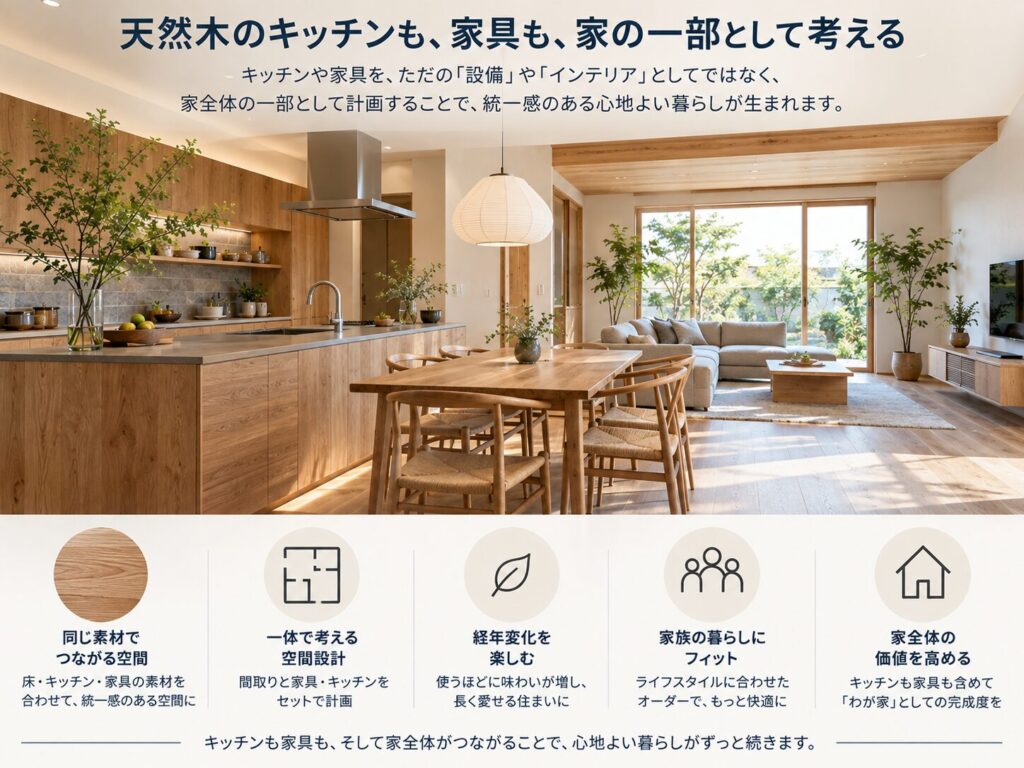
天然木のキッチンも、家具も、家の一部として考える
リーフには住宅だけではなく、家具やオーダーキッチンを長年手がけてきた経験があります。
天然木でつくるオーダーキッチン。
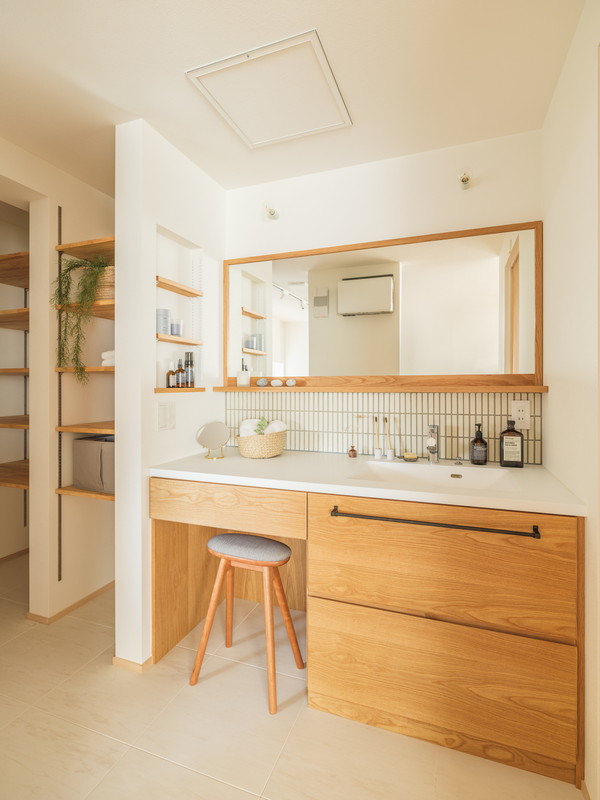
毎朝家族が使う造作洗面台。
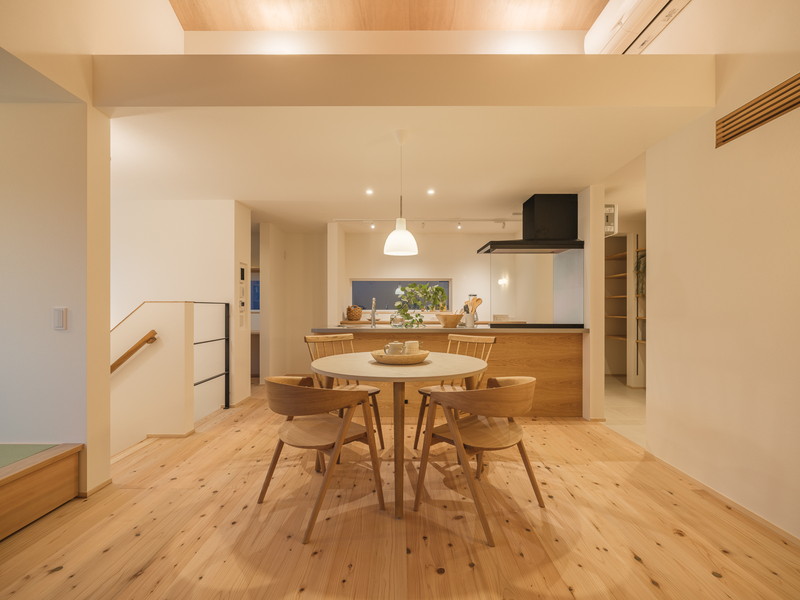
ダイニングテーブルやテレビボード、収納家具。
モールテックスを使ったオリジナル家具。
そして照明、カーテン、ラグまで。
これらを住宅が完成してから「あとで選ぶもの」と考えるのではなく、設計の最初から住まいの一部として考える。
床の樹種とキッチンの木を合わせる。
家具の高さから窓の位置を考える。
ダイニングテーブルの位置から照明の位置を決める。
カーテンやラグまで含めて、素材、色、光のバランスを整える。
建築とインテリアを別々に考えるのではなく、ひとつの暮らしとしてデザインする。
そこに、住宅・家具・キッチン・インテリアを扱うリーフだからこそできる家づくりがあります。
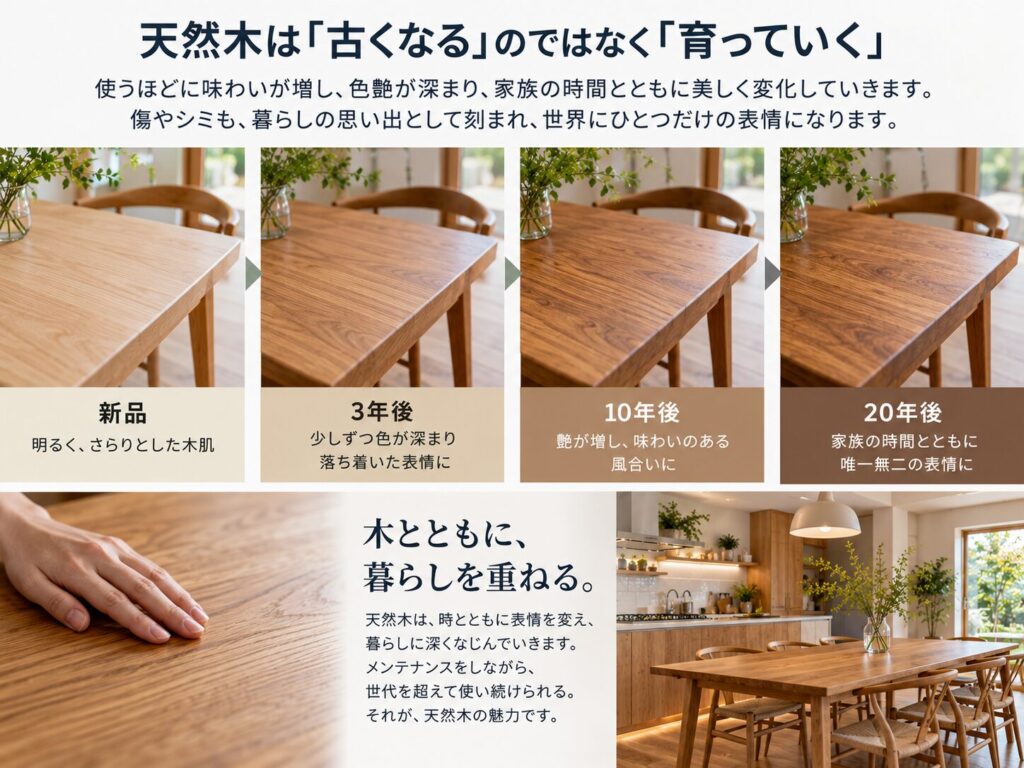
天然木は「古くなる」のではなく「育っていく」
私たちが天然木を大切にしているのにも理由があります。
天然木は、工業製品のように何十年経ってもまったく同じ姿ではありません。
日焼けをする。
色が深くなる。
小さな傷もつく。
家族が毎日触れることで、少しずつ表情が変わっていきます。
でも、それを私たちは単なる劣化とは考えていません。
時間とともに、その家だけの表情に育っていく。
天然木のキッチンや家具は、傷がつけば補修することもできます。
必要なら削ったり、塗り直したりしながら使い続けることもできます。
10年後、20年後に新品と同じであることより、
20年間家族と一緒に過ごしたからこそ生まれる美しさがある。
それは、2世代、3世代と住み継いでいく住宅と、とても相性のいい素材だと思っています。
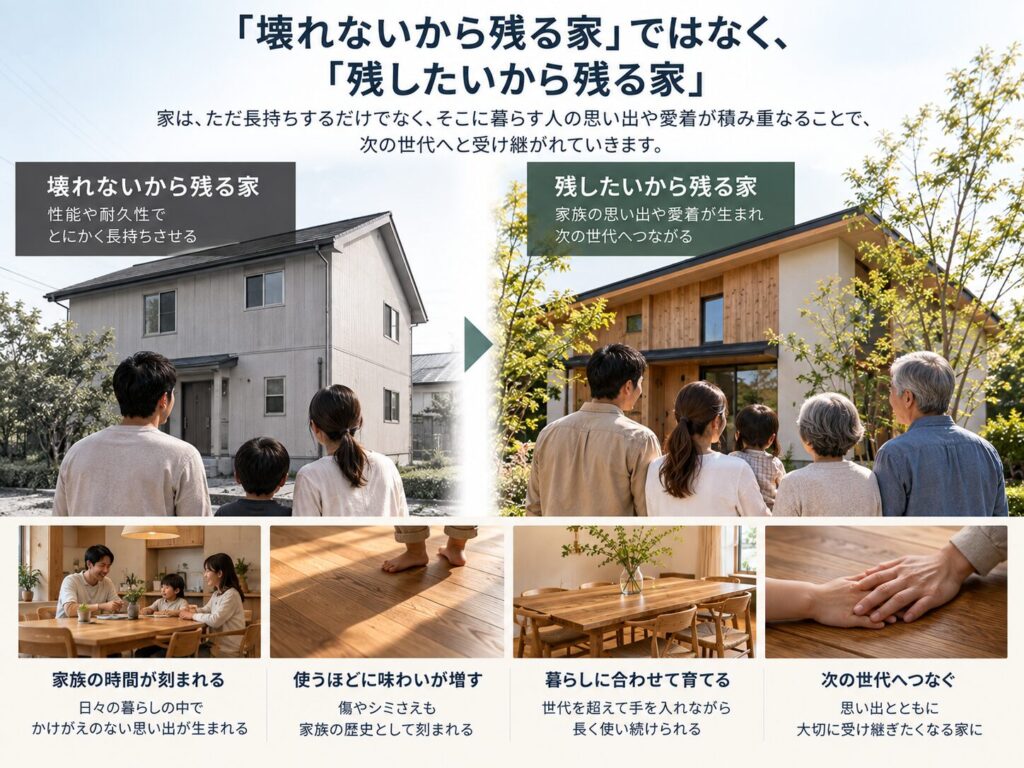
「壊れないから残る家」ではなく、「残したいから残る家」
これからの住宅には、高性能であることも、長寿命であることも必要です。
しかし、それだけでは私たちが考える家づくりは完成しません。
天然木のキッチンに触れたときの質感。
お気に入りの椅子に座って家族で食事をする時間。
夜、照明を少し落としたリビングの心地よさ。
何年経っても眺めていたくなる家具やインテリア。
そうした数字では表すことのできない暮らしの豊かさまで設計する。
そして年月が経つほど、
「この家を残したい」
「この家具を次の世代にも使ってほしい」
と思える住まいにしていく。
だから、私たちが目指したいのは、
「壊れないから残る家」ではなく、
「残したいから残る家」。
なのだと思います。
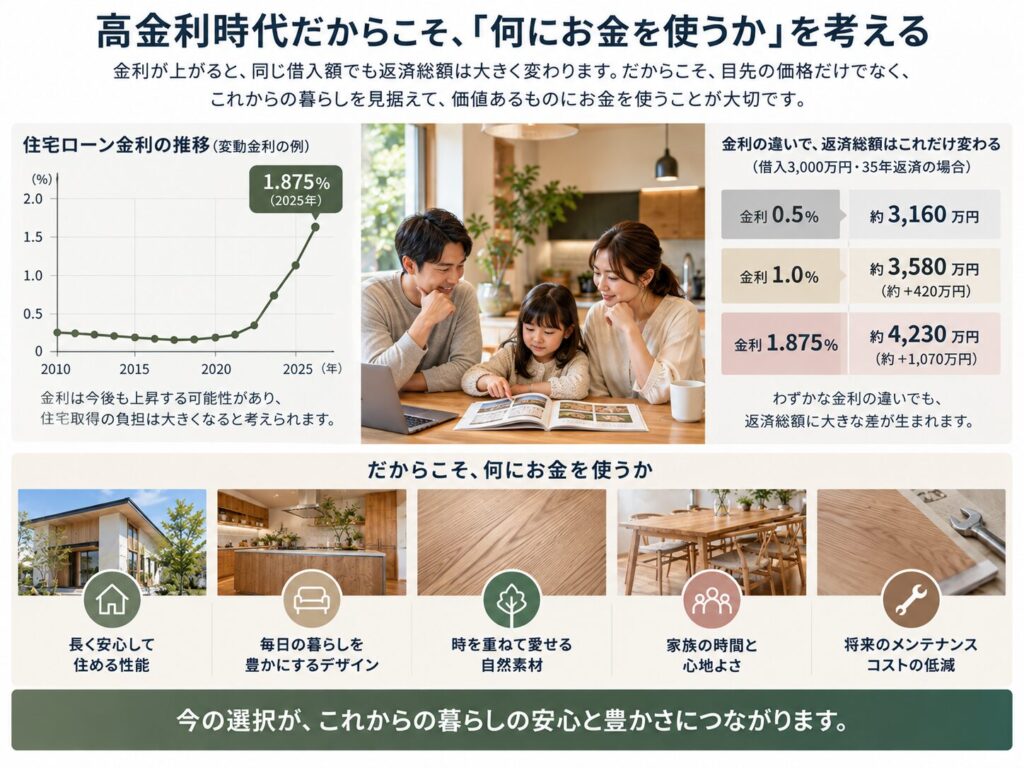
高金利時代だからこそ、「何にお金を使うか」を考える
住宅ローンの話から始まった今回の記事ですが、最後にたどり着くのは、やはり「どんな家をつくるのか」ということです。
変動金利か、固定金利か。
いくら借りるのか。
建築費をいくらにするのか。
断熱等級をいくつにするのか。
もちろん、どれも大切です。
しかし家づくりの目的は、住宅ローンを組むことでも、性能値を競うことでもありません。
家族がそこで暮らし、食事をし、子どもが育ち、年月が経ち、やがて次の世代へ暮らしがつながっていく。
その長い時間を支える場所をつくることです。
だから私たちリーフは、
35年で返し終える住宅ローンと、
70年、80年と住み継いでいく住宅を、
同じ時間軸では考えません。
高性能であること。
長寿命であること。
それは、これからの家づくりでは当たり前。
その先に私たちがつくりたいのは、
「長く住める家」から、「長く住みたい家」へ。
そしていつか、次の世代から、
「この家を残してくれてよかった」
と言ってもらえる家。
住宅性能だけでなく、キッチン、家具、照明、カーテン、インテリアまで。
家を「建物」としてではなく、暮らしそのものとしてデザインする。
そんな考え方もこれからの家づくりには必要になるのではないでしょうか。
持ち家or賃貸?、戸建or集合?土地探しは?、資金計画どうする?、間取りは?、そもそも何から手を付けたらいいかわからない、といった方のために、無料の家づくり相談会を開催しております。ご予約はこちらから
↓↓↓
最新の施工事例はInstagramをご覧ください